
Annonce – sponsoreret indhold.
Hvidvaskloven for ejendomsmæglere stiller konkrete krav til, hvordan du som mægler skal kende dine kunder, vurdere risici og dokumentere processerne. Mange mæglervirksomheder ved, at de skal bede om ID ved en handel, men er usikre på, hvad loven ellers kræver — og hvordan de gør det i praksis uden at drukne i administration. Denne guide giver dig et overblik over de væsentligste lovkrav og viser, hvordan du organiserer kundekendskab på en måde, der både sikrer compliance og sparer tid i hverdagen.
- Ejendomsmæglere er omfattet af hvidvaskloven og skal gennemføre kundekendskabsprocedurer ved alle handler
- Et engangstjek ved kundens indtræden er ikke tilstrækkeligt — legitimation og CVR-oplysninger skal holdes opdaterede løbende
- Manglende overholdelse kan føre til påbud, bøder og i grove tilfælde inddragelse af tilladelse
- En struktureret tilgang til dokumentation og monitorering reducerer både risiko og tidsforbrug
Hvorfor hvidvaskloven gælder for ejendomsmæglere
Ejendomshandler involverer ofte betydelige beløb og kan potentielt misbruges til at hvidvaske penge fra kriminel aktivitet. Derfor har lovgiver valgt at inkludere ejendomsmæglere i kredsen af virksomheder, der er underlagt hvidvasklovens krav. Det fremgår direkte af hvidvasklovens § 1, stk. 1, nr. 18, at virksomheder og personer, der erhvervsmæssigt formidler køb og salg af fast ejendom, er omfattet.
I praksis betyder det, at du som ejendomsmægler har pligt til at udføre kundekendskabsprocedurer, foretage risikovurderinger og underrette Hvidvasksekretariatet ved mistanke om hvidvask eller terrorfinansiering. Finanstilsynet fører tilsyn med, at mæglervirksomheder overholder reglerne, og kan udstede påbud eller sanktioner ved manglende efterlevelse.
Det er væsentligt at forstå, at pligterne ikke kun gælder ved selve handlen, men træder i kraft, når kundeforholdet etableres. Indgår du en formidlingsaftale med en sælger, skal kundekendskabsprocedurerne gennemføres på det tidspunkt — ikke først når der ligger en underskrevet købsaftale.
Hvad kundekendskab konkret indebærer
Kundekendskab efter hvidvaskloven handler om mere end at tage kopi af et kørekort. Processen består af flere elementer, der tilsammen skal give dig et tilstrækkeligt kendskab til kunden og kundeforholdets karakter.
Identifikation og legitimation
Det første skridt er at identificere kunden og verificere identiteten ved hjælp af pålidelig dokumentation. For fysiske personer betyder det typisk pas eller kørekort. For virksomheder skal du indhente CVR-nummer og identificere de reelle ejere — altså de fysiske personer, der i sidste ende ejer eller kontrollerer virksomheden.
Ved virksomhedskunder skal du være opmærksom på ejerskabsstrukturen. Ejes virksomheden af et andet selskab, skal du følge kæden, indtil du når de fysiske personer med en ejerandel over 25 procent. Findes der ingen sådanne, skal du i stedet identificere den daglige ledelse.
Formål og omfang
Ud over at vide, hvem kunden er, skal du forstå, hvorfor kunden ønsker at købe eller sælge ejendom, og hvad kundeforholdets forventede omfang er. For en privat sælger, der skal flytte til en større bolig, er dette ofte ligetil. Men ved erhvervskunder eller investeringskøb bør du stille uddybende spørgsmål: Hvad skal ejendommen bruges til? Hvor kommer midlerne fra? Er der tale om et enkeltstående køb eller en større portefølje?
Risikovurdering af den enkelte kunde
Hvidvaskloven kræver, at du vurderer risikoen for hvidvask og terrorfinansiering ved hvert enkelt kundeforhold. Vurderingen skal baseres på en række faktorer, herunder kundens geografiske tilknytning, branche, ejerstruktur og transaktionernes karakter. En dansk privatperson, der sælger sin parcelhusgrund, udgør typisk en lavere risiko end en udenlandsk investor, der køber flere erhvervsejendomme kontant.
Det afgørende er, at vurderingen er dokumenteret og systematisk — ikke en mavefornemmelse. Du skal kunne fremvise din risikovurdering, hvis Finanstilsynet beder om det.
Hvorfor et engangstjek ikke er nok
En udbredt fejl i branchen er at betragte kundekendskab som noget, der klares én gang ved kundens indtræden. Men hvidvasklovens § 11, stk. 1, nr. 5, kræver eksplicit, at du løbende skal opdatere de indhentede oplysninger og holde øje med, om der sker ændringer i kundeforholdet.
Tænk over det: Et pas udløber, en virksomhed skifter ejer, eller en tidligere uproblematisk kunde optræder pludselig på en sanktionsliste. Hvis du kun har tjekket oplysningerne én gang for flere år siden, har du ikke det nødvendige kendskab til kunden — og du lever ikke op til lovens krav.
Her bliver løbende KYC monitorering relevant som en del af en compliant proces. Ved at automatisere overvågningen af CVR-ændringer og legitimationsudløb får du besked, når noget ændrer sig, i stedet for at skulle huske at tjekke manuelt. Det sikrer, at du altid har opdaterede oplysninger, uden at det kræver daglig administration.
For mange mæglervirksomheder er det netop den løbende opdatering, der glipper. Ikke fordi viljen mangler, men fordi det er svært at holde styr på i hverdagen, hvor fokus naturligt ligger på salg og kundekontakt.
Praktiske skridt til at organisere kundekendskab
En struktureret tilgang til kundekendskab behøver ikke være kompliceret. Det handler om at etablere klare procedurer og bruge værktøjer, der understøtter processen.
1. Etablér en fast procedure ved kundeindtræden
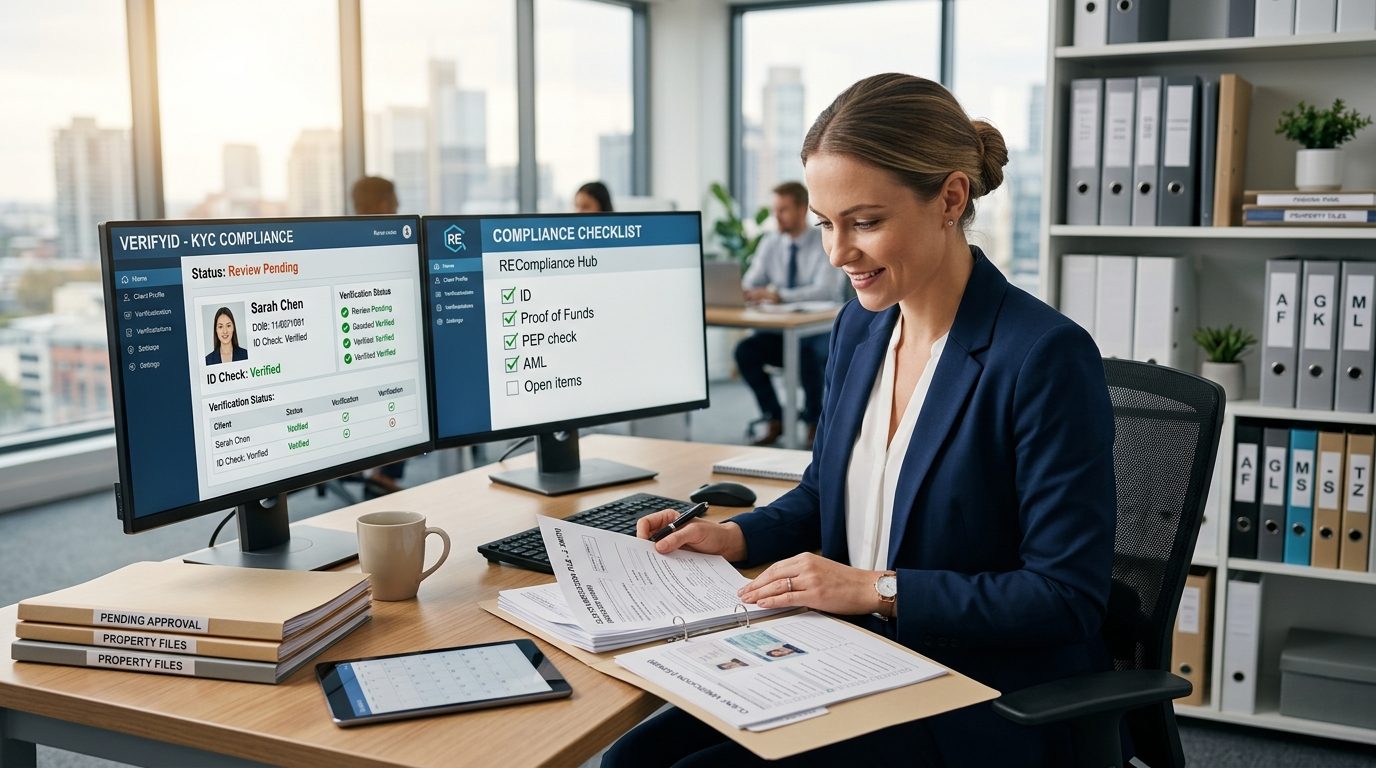
Lav en tjekliste, der gennemgås ved hver ny formidlingsaftale. Listen bør som minimum omfatte:
- Indhentning af legitimation (kopi af pas eller kørekort)
- CVR-opslag og identifikation af reelle ejere ved virksomhedskunder
- Afklaring af formål med handlen
- Vurdering af forventet omfang
- Indledende risikovurdering
- PEP- og sanktionskontrol
Når proceduren er fast, bliver den en naturlig del af onboardingen frem for noget, man skal huske at gøre.
2. Dokumentér alt ét sted
Undgå at have legitimation i én mappe, CVR-udtræk i en anden og risikovurderinger i et regneark. Når dokumentationen er spredt, er det svært at bevare overblikket og næsten umuligt at gennemgå ved et tilsyn. Saml alt i ét system — uanset om det er en dedikeret KYC-løsning eller en struktureret mappestruktur med klare navngivningskonventioner.
3. Sæt system i den løbende opdatering
Beslut, hvornår og hvordan I følger op på eksisterende kundeforhold. En pragmatisk tilgang kan være:
- Højrisikokunder: Gennemgang mindst én gang årligt
- Normalrisikokunder: Gennemgang hvert andet år eller ved ny handel
- Lavrisikokunder: Gennemgang ved ny handel eller hvert tredje år
Derudover skal I reagere, hvis I bliver opmærksomme på væsentlige ændringer — for eksempel via automatiske notifikationer om CVR-ændringer eller pasudløb.
4. Udpeg en ansvarlig
Hvidvaskloven kræver, at virksomheder udpeger en hvidvaskansvarlig, der har ansvar for at sikre, at procedurerne overholdes. I mindre mæglervirksomheder er det ofte indehaveren selv. Sørg for, at den ansvarlige har tilstrækkelig viden om reglerne og tid til at følge op på processerne.
Sådan dokumenterer du processen korrekt
Dokumentation er ikke bare rart at have — det er et lovkrav. Ifølge hvidvasklovens § 30 skal du opbevare dokumentation for kundekendskabsprocedurer i mindst fem år efter kundeforholdets ophør.
Dokumentationen skal omfatte:
- Identitetsoplysninger: Kopier af legitimation med dato for indhentning og verifikation
- Virksomhedsoplysninger: CVR-udtræk, ejerforhold og identifikation af reelle ejere
- Risikovurdering: Skriftlig vurdering med begrundelse for risikoniveau
- Formål og omfang: Notater om kundens angivne formål og forventet transaktionsomfang
- Løbende kontroller: Dokumentation for opfølgning og opdateringer
- PEP- og sanktionskontroller: Dato og resultat af kontroller
Hvis du modtager en henvendelse fra Finanstilsynet, skal du kunne fremlægge denne dokumentation på forlangende. En velorganiseret dokumentationsstruktur gør forskellen mellem et uproblematisk tilsynsbesøg og en langvarig proces med påbud og potentielle sanktioner.
Konsekvenser ved manglende overholdelse
Finanstilsynet tager hvidvaskloven alvorligt, og tilsynet med ejendomsmæglere er blevet skærpet i de senere år. Ved manglende overholdelse kan konsekvenserne være betydelige.
Påbud og påtaler
Ved mindre alvorlige overtrædelser kan Finanstilsynet udstede påbud om at bringe forholdene i orden inden for en given frist. Påbuddet offentliggøres typisk på Finanstilsynets hjemmeside med navns nævnelse, hvilket kan skade virksomhedens omdømme.
Bøder
Ved grovere eller gentagne overtrædelser kan der udstedes bøder. Bødens størrelse afhænger af overtrædelsens karakter og virksomhedens størrelse, men kan udgøre betydelige beløb.
Inddragelse af tilladelse
I de mest alvorlige tilfælde kan Erhvervsstyrelsen inddrage virksomhedens tilladelse til at drive ejendomsmæglervirksomhed. Det er den ultimative konsekvens og betyder i praksis, at virksomheden må lukke.
Strafansvar
Ved forsætlige eller groft uagtsomme overtrædelser kan der rejses straffesag mod både virksomheden og de ansvarlige personer. Det kan føre til bøder eller i særligt grove tilfælde frihedsstraf.
Udover de direkte sanktioner er der en væsentlig risiko for omdømmeskade. Offentliggørelse af påbud eller bøder kan påvirke kundernes tillid og dermed virksomhedens forretning.
Typiske fejl og hvordan du undgår dem
Baseret på Finanstilsynets tilsynsrapporter og branchens erfaringer er der en række gennemgående fejl, som mange mæglervirksomheder begår:
- Manglende risikovurdering: ID indhentes, men der foretages ingen dokumenteret vurdering af kundens risikoprofil
- Ingen opfølgning: Kundekendskab gennemføres ved start, men opdateres aldrig
- Ufuldstændig identifikation af reelle ejere: Ved virksomhedskunder stoppes ved selskabsnavnet uden at identificere de bagvedliggende fysiske personer
- Manglende PEP-kontrol: Der tjekkes ikke, om kunden eller kundens nærtstående er politisk eksponerede personer
- Spredt eller manglende dokumentation: Oplysninger findes måske, men kan ikke fremfindes systematisk
Ved at etablere faste procedurer og bruge værktøjer, der understøtter processen, kan disse fejl undgås. Det handler sjældent om at gøre mere arbejde — det handler om at gøre det rigtigt fra starten.
Vil du styrke din virksomheds digitale tilstedeværelse ud over compliance? Læs vores guide til en professionel hjemmeside for boligvirksomheder.
Ofte stillede spørgsmål
Gælder hvidvaskloven også for boligadministratorer?
Boligadministratorer er som udgangspunkt ikke direkte omfattet af hvidvaskloven, medmindre de også varetager formidling af køb og salg af fast ejendom. Dog kan der være indirekte forpligtelser, hvis administratoren handler på vegne af en virksomhed, der er omfattet. Finanstilsynet kan give nærmere vejledning om afgrænsningen.
Hvornår skal jeg indberette til Hvidvasksekretariatet?
Du har pligt til at underrette Hvidvasksekretariatet, hvis du får mistanke om, at en transaktion eller aktivitet har tilknytning til hvidvask eller terrorfinansiering. Mistanken kan opstå på baggrund af usædvanlige transaktionsmønstre, manglende vilje til at oplyse om midlernes oprindelse, eller oplysninger der ikke stemmer overens. Ved tvivl bør du søge rådgivning — hellere én underretning for meget end én for lidt.
Hvor længe skal jeg opbevare dokumentation?
Dokumentation for kundekendskabsprocedurer skal opbevares i mindst fem år efter kundeforholdets ophør. For en sælger, du har indgået formidlingsaftale med, regnes ophøret typisk fra handlens gennemførelse eller aftales opsigelse. Husk at overholde GDPR-reglerne om sletning, når opbevaringsperioden udløber.
Skal jeg lave kundekendskab på både køber og sælger?
Som udgangspunkt har du pligt til at gennemføre kundekendskab på din egen kunde — typisk sælgeren ved salgsformidling. Køberens mægler eller køberens bank har tilsvarende forpligtelser over for køberen. Dog skal du være opmærksom på usædvanlige forhold ved modparten og underrette Hvidvasksekretariatet ved mistanke.